一汽与广汽之间的丰田股权交易落定后,外界最关注的问题之一,是这家新整合的合资体系能否真正改变中国汽车行业沿用多年的“双合资”格局。
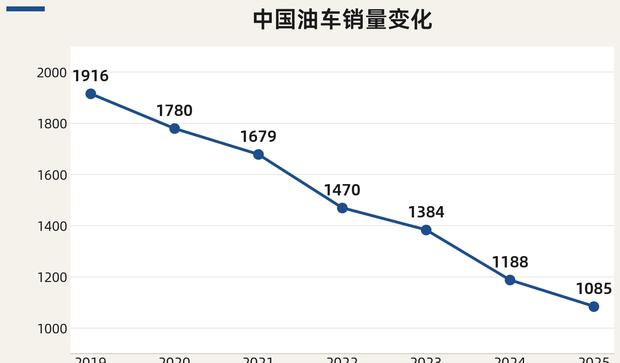
过去二十多年,中国汽车市场普遍采取“一家外资、两家中方”的合作模式——丰田分别与一汽、广汽合资,本田分别与广汽、东风合资,大众分别与一汽、上汽合资。这一安排的初衷是引入竞争、制衡外方。然而,随着新能源车快速崛起,燃油车市场持续萎缩,仅六年时间油车销量就减少了831万辆,且下滑趋势仍未停止。双合资体系需要维持两套研发、两套采购、两套营销,成本高企,终端市场又互相压价,导致合资品牌近年盈利困难。
为遏制持续失血,合并体系、统一研发、集中采购、淘汰重复姊妹车型、在低线城市推行单城单店,成为降低成本的可行路径。花旗测算显示,合并后销售成本可下降2至3个百分点,行政开支可下降1至2个百分点,合计约3%至5%的降本空间。以一汽丰田和广汽丰田2025年营收加总约2000亿元计算,一年至少可节省60亿至100亿元。广汽2025年亏损88亿元,若降本顺利,扭亏为盈并非遥不可及。南北丰田合并能否实现降本增效,是核心观察点。若效果显著,后续其他合资品牌大概率会跟进整合。
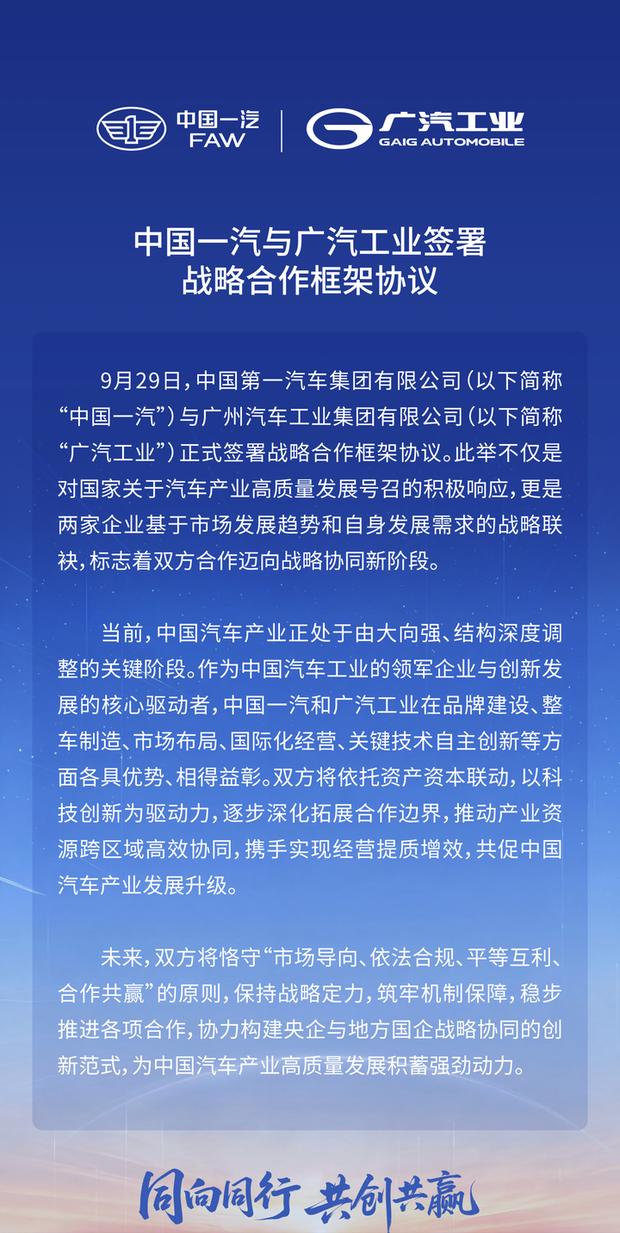
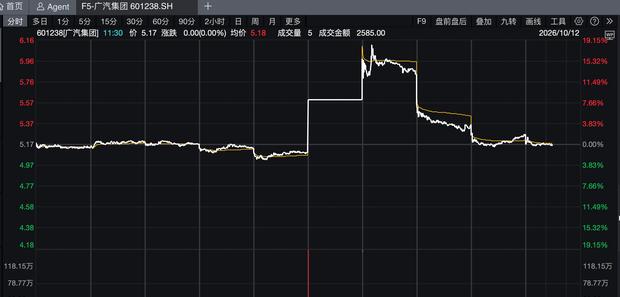
这次交易还有一个值得注意的特点:三方都没怎么动用现金。在汽车行业竞争白热化、卖车几乎亏本赚吆喝的当下,现金流厚度决定企业能否留在牌桌上。广汽向一汽定向增发新股,收购一汽手中一汽丰田50%股权;一汽出让股权后成为广汽第二大股东;广汽获得一汽丰田销量,可借助规模效应压低成本;丰田维持50%股权不变,同时实现效率提升。9月29日,一汽和广汽签署战略合作框架协议,广汽复牌当天股价涨停,次日继续冲高。但10月8日三方签约后,股价冲高回落,到12日基本回到信息发布前水平。
市场为何先看好又回归平静?一句话概括:认可整合方向,但不认可整合速度。整合成功可节省数十亿甚至上百亿,市场认可潜在价值。但整合动辄需要三五年,渠道整合尤为棘手——目前超80%经销商价格倒挂、超半数亏损,关店、补偿、安置前期花销不菲,短期内很难看到立竿见影的降本增效成果。
股价最终变化不大,主因还是未来存在较大不确定性:销量能否止跌?整合分工效率能否提升?费用节省能否兑现?先看销量。今年油价暴涨对广汽和一汽丰田整体销量影响很大,出现20%至30%的跌幅,但从5月开始跌幅持续收窄。目前销量压力主要在一汽丰田,今年5月销量跌了49%,此后跌幅持续收窄,到8月已收窄至21%。广汽丰田与油车大盘动辄40%的跌幅相比,4至6月跌幅仅百分之十几,但7月和8月跌幅扩大至20%和21%。未来合并后保留哪些车型、砍掉哪些产品线、销量能否企稳,是资本市场最关注的点。
分工方面,据《汽车商业评论》披露,广汽丰田未来管研发和供应链,一汽丰田管营销和渠道。一家负责研发、一家负责营销,中间必然存在沟通协调成本,后续协作能否顺畅非常关键。能省多少钱同样重要。两家公司有上千家经销商,整合长期看可降本增效,但短期大概率涉及不少赔偿补贴。联合采购能降多少成本,省下的钱是变成利润还是投到新能源车上,也很难说。
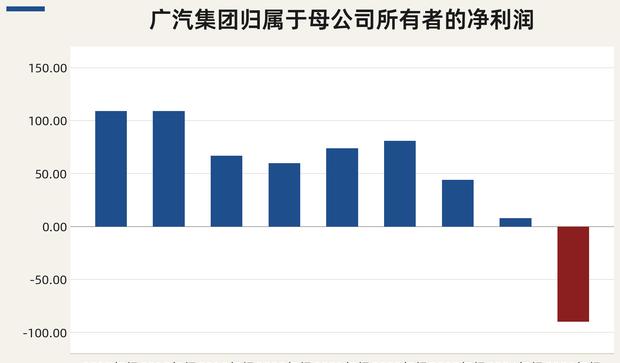
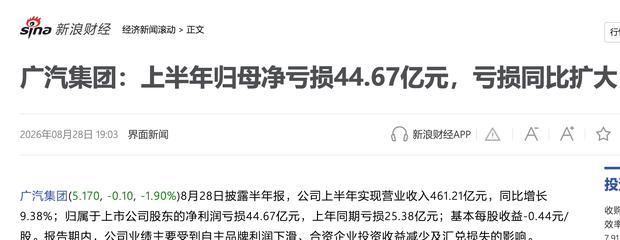
过去南北丰田兄弟阋墙、纷争不断,如今太子继位、大权已定。一汽集团将一汽丰田拱手让给广汽集团,若把南北丰田销量加总,新丰田将登顶油车销冠。但翻看广汽集团归母净利润,高光时刻大概在2017年至2018年,每年归母净利润能有100多亿元;到2025年直接亏了88亿元,亏损幅度同比还在扩大,今年上半年又亏了45亿元。而一汽丰田2025年净赚42亿元,这样好端端的赚钱生意,一汽集团为何舍得拱手送人?南北丰田合并,资本市场究竟买不账?这些问题,仍有待时间给出答案。
 视频直播