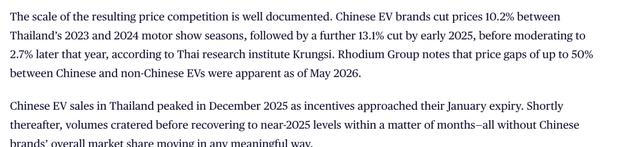
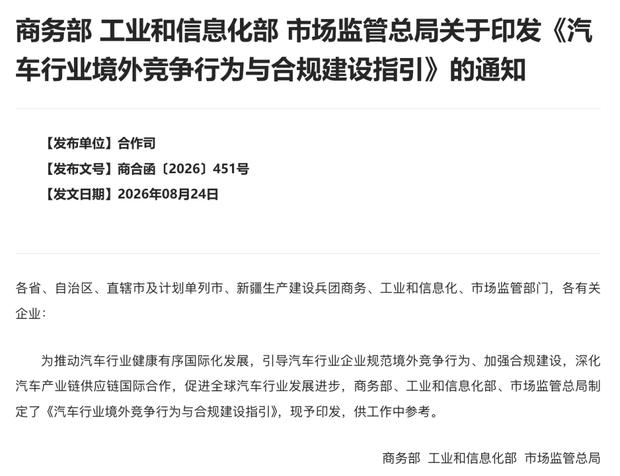
中国汽车出口量持续攀升,但车企面临的挑战却愈发严峻。过去价格战主要在国内市场展开,如今这股竞争态势已蔓延至海外。研究机构Krungsri Rhodium Group的数据显示,2023至2024年泰国车展期间,中国新能源品牌集体降价10.2%;2025年初又进一步下调13.1%;到今年5月,中国车与非中国品牌的价差一度扩大至50%。针对海外市场价格竞争加剧的局面,三部门联合发文规范海外定价行为,明确要求不得多频次、大幅度降价,核心意图在于防止国内价格战模式向海外复制。
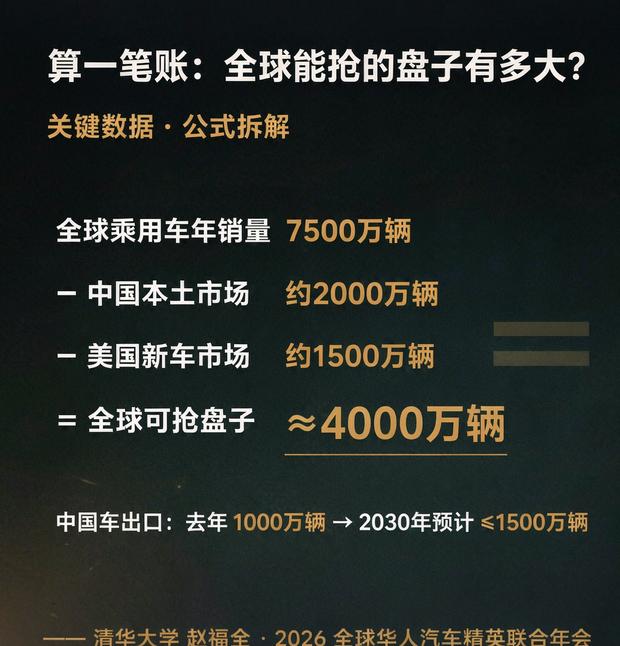
然而价格战仅是表层现象,更深层的问题在于:依靠贸易出口卖车的路径已接近瓶颈。清华大学赵福全在2026年全球华人汽车精英联合年会上算过一笔账:全球乘用车年销量约7500万辆,扣除中国本土市场的2000多万辆以及无法进入的美国新车市场约1500万辆,全球可争夺的市场规模仅剩4000万辆。去年中国车出口已消化1000万辆,预计到2030年最多达到1500万辆。这意味着贸易出口的天花板即将到来,未来继续保持快速增长将面临更大困难。
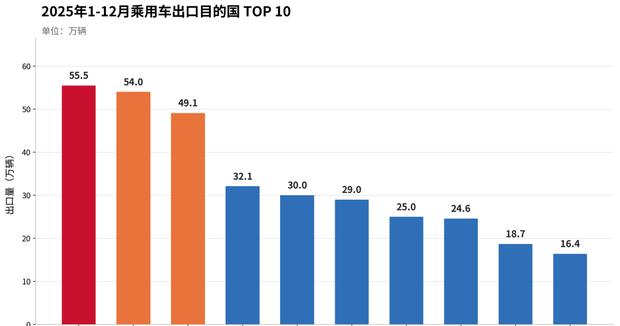
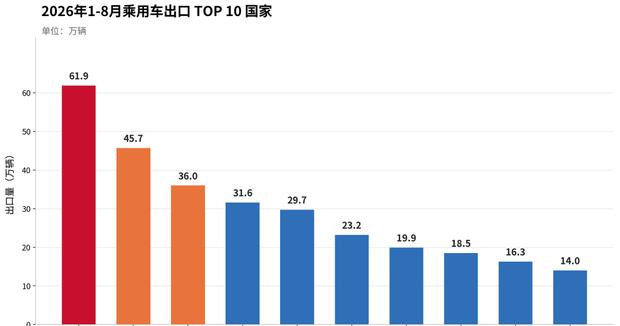
与此同时,车企依靠出口拉动销量的压力也在不断加大。近年来地缘问题增多,不少国家对本地化率提出新要求。关税尤为关键,税率一旦上调,销量立即受到冲击。2025年乘用车出口前三国家为俄罗斯、阿联酋和墨西哥,而今年前8个月,第二名和第三名已变为巴西和英国。墨西哥销量下滑,正是因为自今年1月起关税从20%直接提高至50%,效果立竿见影。当地政府的意图很明确:不仅希望你赚钱,还希望带来更多就业岗位,关税的最终目的是倒逼车企在当地建厂,否则只能承受高关税。
价格战同样会引发当地市场抵制。中国凭借产能优势将造车成本压至全球最低,产品在智能化方面也优于当地车型,契合海外年轻消费者需求,因而快速占领市场。但这让本土品牌日子难过——原本可以轻松盈利,外来者频繁降价不仅打破原有格局,还抢走客户,同行间的投诉与摩擦随之增加。消费者同样不满:刚买的车转眼便宜几千块,投诉自然随之而来。更关键的是售后服务体系的跟进。过去中国车年销几千台,问题影响有限;如今在不少国家市占率已超过10%甚至更高,一旦出现问题容易被放大,甚至影响当地消费者对整个中国品牌的看法。此外,部分地区零部件关税过高推高维修成本,进而抬高车险价格;有些地区缺乏针对新能源车的保险产品,车再便宜也难以动销。规则已然改变:以前考验的是"能不能卖出去",现在考验的是"能不能负责"。
面对这些压力,反向合资成为破解之道——即中国企业主动与外资企业合作,撬动海外市场。中国汽车工业协会副总工程师许海东认为,现阶段中国车企出海以贸易出口为主,到2031年以后,海外销售的车将主要在海外生产,留给车企海外建厂、整合供应链的时间窗口正在收窄。清华大学赵福全则指出,中国拥有全球最大的新车市场,年销量可达3000万辆,能在中国市场脱颖而出的产品完全可以拿到全球去卖。对外资企业而言,与中国车企合作能获得经过中国市场验证的优质产品;对中方来说,则可借助外资企业补足品牌、渠道、合规和全球化经营方面的短板。
具体案例已在涌现:零跑与Stellantis的合资公司,车辆由Stellantis西班牙工厂制造,借助其在欧洲的上千家网点销售,零跑无需自行逐店布局;吉利与福特合作,向福特开放GEA架构,在西班牙合资生产;大众以7亿美元入股小鹏4.99%,双方联合开发电子电气架构,从过去学习对方平台转变为中德团队共同研发;奇瑞在西班牙与当地品牌Ebro合资,盘活旧厂,借助当地品牌背书,车辆仍挂消费者熟悉的名字。这样做的好处在于获得"本地身份"——无论当地政府还是消费者,看到中国品牌第一反应是"外来者",但一旦挂上本地企业招牌、本地资本入股,便成为"自己人"。当然代价也存在:利润需要分出去,品牌可能被稀释,甚至可能亲手培养出未来的竞争对手。但相比从零自建体系,这是中国车企在国际市场快速取得成果的绝佳机会。
 视频直播